Jak šel čas s hypotékami a úrokovými sazbami hypoték v ČR
Hypoteční úvěry v ČR: Stručná historie
Hypotéky se v ČR těší stále větší oblibě. Mnoho lidí si prostřednictvím tohoto typu úvěru splní touhu o vlastním bydlení. Historii hypotečních úvěrů v českých zemích můžeme rozdělit do 5 časových období.
Hypoteční úvěry v letech 1865 až 1918
První institucí nabízející v českých zemích hypoteční úvěry byla Hypoteční banka království českého, která vznikla v lednu roku 1865. Během krátké doby vzniklo dalších 5 bank poskytujících hypoteční úvěry. Ty sídlily v Brně, Praze a Opavě.
Hypoteční úvěry nejprve sloužily pro podporu zemědělství a podnikání. Žadatel o úvěr musel ručit nemovitostí a výše úvěru nesměla být vyšší než 60 % hodnoty nemovitosti v zástavě.
{control frenkeeHighlightControl:render, Podmínky hypotečních úvěrů jsou dnes příznivější, než tomu bylo v minulosti. Hypotéka pro mladé žadatele často pokryje až 90 % odhadní ceny nemovitosti.}
Hypoteční úvěry v letech 1918 až 1989
Po slibném začátku následovala temná léta. Během První světové války, Velké hospodářské krize, Druhé světové války a komunistické totality přestává hypoteční trh v podstatě existovat. Za komunismu se těšily velké oblibě tzv. podnikové půjčky, případě půjčky pro novomanžele, prostřednictvím kterých se řešila nevyhovující situace s bydlením.
Hypoteční úvěry a sazby hypoték v letech 1990 až 1999
Důležitým mezníkem pro hypoteční úvěry byla Sametová revoluce a rok 1990, kdy začala pozvolná obnova hypotečního trhu. První hypoteční úvěry byly schváleny v roce 1995. Průkopníkem se stala Českomoravská hypoteční banka (dnes Hypoteční banka).
{control frenkeeHighlightControl:render, V roce 1995 získalo u Českomoravské hypoteční banky hypotéku 150 klientů a úrokové sazby hypoték se pohybovaly nad hranicí 13 procent. O 20 let později u stejné banky o hypoteční úvěr žádalo přes 12 tisíc klientů a sazba hypoték byla jen něco málo přes 2 procenta.}
K Českomoravské hypoteční bance se postupně přidaly další banky, které mezi sebou začaly postupně soupeřit a nabízet výhodnější podmínky hypotečních úvěrů. Svou pozornost ale soustředili spíše na firmy než na jednotlivce.
Hypoteční úvěry a splátky hypoték po roce 2000
Dalším zlomovým okamžikem je rok 2000. Díky větší konkurenci mezi poskytovateli hypotečních úvěrů a klesajícím úrokovým sazbám hypoték, se hypoteční úvěry těší stále větší oblibě.
Banky také začaly nabízet hypotéku bez úspor (100% hypotéku). Tedy hypoteční úvěr ve výši 100 % hodnoty nemovitosti v zástavě. S tím ale přestávají v roce 2009, kdy se České republiky dotkla hospodářská krize.
{control frenkeeHighlightControl:render, V roce 2016 zpřísnila Česká národní banka (ČNB) podmínky pro získání hypotečního úvěru. Od tohoto okamžiku tedy získáš maximálně 90% hypotéku.}
Současnost hypotečních úvěrů a aktuální úrokové sazby hypoték v ČR
Také nyní mezi sebou jednotlivé banky soupeří o potenciální klienty. Někteří poskytovatelé se soustředí na fyzické osoby, jinde naopak nabízejí lepší podmínky pro podnikatele.
{control frenkeeHighlightControl:render, Před finálním výběrem hypotečního úvěru vždy pečlivě prozkoumej srovnání hypoték pro letošní rok. V mém rozsáhlém průvodci najdeš aktuální úrokové sazby hypoték, ale i další informace, které ti pomohou s výběrem.}
Společným ukazatelem je pečlivější posuzování žádostí o úvěr. Banky se v posledních letech soustředí také na ukazatele DSTI (Debt Service To Income) a DTI (Debt To Income). Tyto parametry dávají jasnou představu o zadluženosti klienta.
{control frenkeeHighlightControl:render, V souvislosti s koronakrizí sice došlo k částečnému uvolnění podmínek hypoték od ČNB z hlediska maximální výše úvěru, ale i nadále musíš mít našetřeno minimálně 20 % z ceny nemovitosti (žadatelé o úvěr mladší 36 i pouhých 10 %). Od 1. dubna 2022 musí banky (z nařízení ČNB) opět kontrolovat ukazatele DSTI a DTI. Ukazatel DSTI pro osoby starší 36 let je stanoven na 45 % (u osob mladších 36 let je to 50 %). Ukazatel DTI nesmí být vyšší než 8,5 (u žadatelů o úvěr mladších 36 let to pak 9,5).}
Zvýšení úrokových sazeb ČNB v roce 2021
K poslednímu zvýšení úrokových sazeb ze strany ČNB došlo v listopadu 2021. Zvýšení se týká dvoutýdenní repo sazby (aktuální hodnota je 2,75 %), diskontní (3,75 %) i lombardní sazby (1,75%).
Jak přesně zásah ČNB ovlivňuje úrokové sazby hypoték a tedy i pravidelné splátky hypoték?
- Dvoutýdenní repo sazba (2T repo sazba) slouží ke snížení inflace. ČNB zvýšením 2T repo sazby stahuje od komerčních bank volné peníze, které by jinak mohly poskytnout na hypotéky a jiné úvěry pro klienty.
{control frenkeeHighlightControl:render, Platí zde přímá úměra. Pokud je v ekonomice velké množství peněz, poskytují banky levnější úvěry. Snáze tedy získáš tu nejlevnější hypotéku a pro pravidelné měsíční splátky hypoték nemusí klienti sahat příliš hluboko do kapsy.}
- Diskontní sazba je další pákou, kterou využívá ČNB ke kontrole inflace. Jde o úrok, který komerční banky získají od centrální banky, pokud zde uloží přebytečné peníze (nad rámec repo operací).
- Lombardní sazba určuje, s jakým úrokem si mohou komerční banky od ČNB půjčovat. Když se bance zdraží zdroje, logicky to ovlivní úroky hypoték a samozřejmě také celkové sazby hypoték pro žadatele o úvěr.
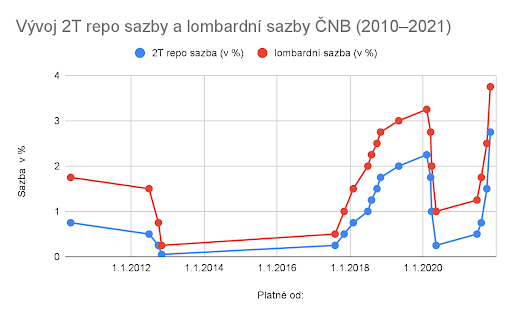
Graf 1 zobrazuje vývoj 2T repo sazby a lombardní sazby v letech 2010 až 2021. V letech 2013 až 2017 ČNB žádným způsobem nezasahovala do vývoje trhu. V tomto období také úroky hypoték zaznamenaly rekordní pokles. Zatímco v roce 2012 byla průměrná sazba hypoték 3,51 %, v roce 2017 byla průměrná úroková sazba u komerčních bank asi 2,02 %.
{control frenkeeHighlightControl:render, Předpověď pro rok 2022 očekává zvýšení úrokové sazby hypoték zhruba na úroveň 5 %. Klienti tedy musí počítat s tím, že se prodraží pravidelné splátky hypoték.}
Úrokové sazby hypoték rostou: Koho se změna dotkne
V momentě, kdy je pro banky výhodnější uložit peníze v ČNB, přistupují ke zdražování hypotečních úvěrů a dalších půjček. Reakce komerčních bank je patrná už v tuto chvíli, kdy se zvyšují aktuální úrokové sazby hypoték. Změna se dotkne především nových klientů, ale také některých stávajících klientů.
{control frenkeeHighlightControl:render, Chceš své bydlení financovat prostřednictvím hypotečního úvěru? Moji hypoteční specialisté ti během pár minut připraví nezávaznou nabídku přesně na míru.}
Sjednání nové hypotéky
Novým klientům nezbývá, než si pospíšit a novou hypotéku sjednat co nejdříve. Kromě zásahů ze strany ČNB musí počítat také s tím, že stavební materiál zdražuje a hypotéka na stavbu nemusí pokrýt náklady.
{control frenkeeHighlightControl:render, Chceš si udělat jasno v tom, jak dlouho trvá vyřízení hypotéky a zajímá tě i seznam potřebných dokumentů pro vyřízení hypotéky? Přečti si mé nejnovější články, kde získáš potřebné informace.}
Stávající klienti s hypotečním úvěrem
Ve výhodě jsou především klienti, jejichž smlouva je momentálně v období fixace hypotéky. Úroková sazba je jasně stanovena ve smlouvě a platí až do tzv. výročí fixace, kdy banka předloží nové podmínky. Změny ze strany ČNB se tedy těchto klientů prozatím nedotknou.
Naopak klienti, kteří se rozhodli pro variabilní hypotéku, zaznamenají zvýšení úrokových sazeb ČNB okamžitě. Musí tedy počítat s navýšením splátky hypoték.
{control frenkeeHighlightControl:render, Přečti si můj článek, ve kterém se dozvíš vše o splácení hypotéky. Mimo jiné i praktické tipy, jak postupovat, když máš problém se splácením hypotéky.}
{control faqControl:renderMultiply, [208, 244, 226, 234]}
{control storyControl:render, 37}